 Jose Garcia
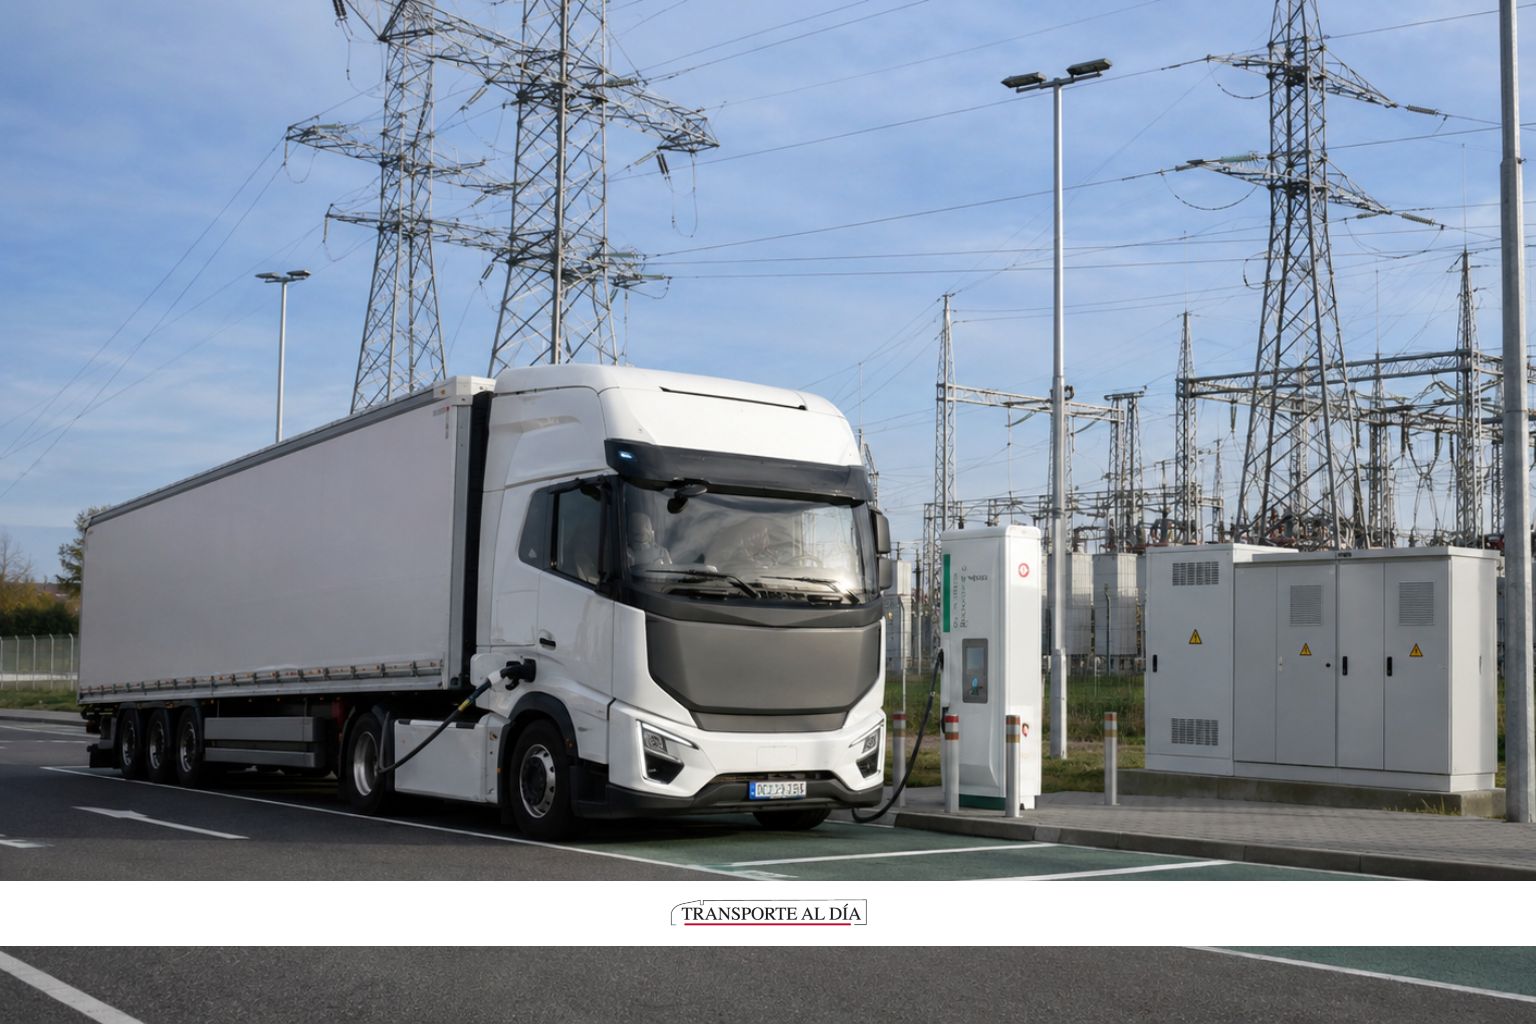
El coste se ha convertido en el principal obstáculo para avanzar en la descarbonización del transporte de mercancías por carretera, según la encuesta Green Compact 2026 de IRU y Trimble. Aunque las empresas ya aplican medidas para reducir sus emisiones, alrededor de siete de cada diez operadores señalan que sus clientes no están dispuestos a asumir el sobrecoste.
La transición energética del transporte por carretera tropieza con una dificultad económica: las empresas necesitan invertir en vehículos y tecnologías menos contaminantes, pero encuentran resistencia cuando intentan trasladar ese esfuerzo a sus tarifas. La encuesta, en la que han participado más de 1.000 operadores de 36 países, sitúa el coste por delante de las infraestructuras como principal barrera, invirtiendo el orden registrado el año pasado.
El 70% de los operadores de Europa occidental, el 71% de Europa oriental y el 67% de Australia aseguran que sus clientes no quieren pagar el coste adicional de la descarbonización.
«La siguiente fase de la descarbonización requiere una inversión mucho mayor. Los operadores no pueden asumir ese coste solos, especialmente cuando sus clientes no están dispuestos o no pueden pagar más por un transporte más limpio», señala Habib Turki, secretario general de IRU, en el comunicado.
El precio de los vehículos supera a las infraestructuras como barrera
La dificultad para repercutir los costes coincide con una percepción generalizada de que las soluciones disponibles resultan demasiado caras. Así lo considera el 64% de los encuestados en Europa occidental, el 62% en Europa oriental y el 40% en Australia.
El cambio respecto a 2025 es especialmente visible en la adopción de energías alternativas. El año pasado, la falta de infraestructuras de recarga y repostaje ocupaba el primer puesto entre los obstáculos. En 2026, el precio de los vehículos pasa a ser la principal barrera en las dos regiones europeas analizadas.
En Europa occidental, el porcentaje de operadores que señala este problema ha aumentado del 49% al 66%. En Europa oriental, el incremento es todavía mayor: del 52% al 78%.
El informe sitúa el precio de un camión eléctrico entre dos y tres veces el de su equivalente diésel, una diferencia difícil de asumir para empresas que trabajan con márgenes reducidos.
Las empresas empiezan por las medidas que también reducen costes
La dificultad para acometer inversiones no significa que el sector permanezca inactivo. El 90% de los operadores de Europa occidental aplica al menos una medida para reducir emisiones, frente al 87% de Europa oriental y el 55% de Australia.
Las actuaciones más habituales combinan mejoras ambientales y ahorro operativo. La optimización de rutas está presente en el 53% de las empresas de Europa occidental y en el 62% de las de Europa oriental. La formación en conducción eficiente alcanza el 42% en ambas regiones.
Sin embargo, la fijación de objetivos y el cálculo de emisiones tienen una implantación menor:
| Indicador | Europa occidental | Europa oriental | Australia |
|---|---|---|---|
| Aplica alguna medida para reducir emisiones | 90% | 87% | 55% |
| Ha establecido objetivos de reducción | 41% | 31% | 11% |
| Calcula sus emisiones de CO₂ | 43% | 23% | 6% |
Los resultados muestran que las actuaciones prácticas están más extendidas que la medición y la planificación formal de la descarbonización.
Mejores tarifas, ayudas y contratos más largos
La encuesta también analiza qué condiciones impulsarían a las empresas a avanzar. En Europa occidental, el 37% considera que un suplemento de precio pagado por el cliente incentivaría en gran medida la reducción de emisiones. Por detrás aparecen los incentivos fiscales, con un 32%, y las subvenciones, con un 31%. La legislación obtiene un 22%.
En Europa oriental destacan tanto los suplementos de precio, mencionados por el 28%, como los contratos de mayor duración, señalados por el 23%. En Australia, las subvenciones encabezan las respuestas, con un 26%.
«La regulación puede marcar la dirección, pero no puede lograr la transición por sí sola. Necesitamos soluciones que funcionen en la práctica, como vehículos asequibles, energía e infraestructuras accesibles e incentivos financieros que reflejen la realidad de gestionar una empresa de transporte», sostiene Turki.
El HVO encabeza las alternativas al diésel convencional
El uso de combustibles alternativos presenta diferencias importantes entre regiones. Ya los emplea alrededor del 41% de los operadores de Europa occidental, frente al 14% de Europa oriental y el 7% de Australia.
El diésel renovable HVO lidera su utilización en las tres zonas analizadas. Según las previsiones recogidas en la encuesta, su uso en Europa occidental podría pasar del 29% actual al 54% en cinco años.
Estas cifras reflejan las expectativas de los participantes, por lo que deben interpretarse como una previsión de adopción y no como un resultado asegurado.
La inversión en camiones eléctricos depende del tamaño de la empresa
El 29% de los operadores de Europa occidental prevé invertir en vehículos eléctricos de batería. El porcentaje baja al 17% en Europa oriental y al 10% en Australia.
Dentro de Europa occidental, la diferencia por tamaño empresarial es considerable: el 87% de los operadores con una facturación superior a 100 millones de euros contempla estas inversiones, frente al 26% de las empresas de menor tamaño.
También influye el tipo de servicio. El 40% de los operadores regionales tiene previsto invertir en eléctricos, frente al 17% de los dedicados a larga distancia.
La encuesta apunta así a una transición desigual, condicionada tanto por la capacidad financiera como por las características de las operaciones.
La recarga y el acceso a la red siguen pendientes
Aunque las infraestructuras pasan al segundo puesto entre las barreras, el suministro energético y la capacidad de conexión continúan siendo problemas relevantes.
El informe recoge 1.225 estaciones públicas con capacidad para recargar camiones en Europa, frente a una necesidad estimada de 50.000 puntos de recarga de alta potencia. Son magnitudes diferentes —estaciones y puntos— que el documento utiliza para describir el desarrollo pendiente de la infraestructura.
Además, prevé que la mayor parte de la recarga se realice en las bases de las empresas, donde conseguir capacidad de conexión a la red suele requerir entre uno y dos años.
A estas dificultades se suma la percepción de que el respaldo público resulta insuficiente: así lo expresa el 38% de los operadores de Europa occidental y el 44% de Australia.
El diagnóstico de la encuesta sitúa la viabilidad económica en el centro del debate. Las empresas ya están actuando, pero ampliar ese esfuerzo exige inversiones que puedan encajar en sus cuentas y en sus contratos. Como resume Turki: «La descarbonización avanzará más rápido cuando tenga sentido comercial para operadores de todos los tamaños».