 Jose Garcia
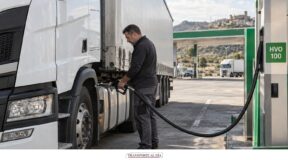
El precio del gasóleo vuelve a subir después del alivio registrado a comienzos de octubre. El análisis de la IRU, fechado el 16 de octubre, sitúa la media ponderada de la Unión Europea en 2,17 euros por litro y advierte de que la escasez de productos refinados, el encarecimiento del transporte marítimo y la caída de las reservas mantienen la presión sobre el transporte por carretera.
La evolución del petróleo solo explica una parte del problema. Aunque las exportaciones de crudo de Oriente Medio han recuperado buena parte de su volumen, la disponibilidad de diésel sigue lejos de normalizarse. Las refinerías de otras regiones trabajan cerca de sus límites y los inventarios ofrecen cada vez menos margen para absorber nuevas incidencias.
La Agencia Internacional de la Energía (AIE) prevé que el mercado del gasóleo continúe tensionado durante buena parte de 2027. Para las empresas transportistas, este escenario prolonga la incertidumbre sobre el coste del combustible y las necesidades de tesorería.
El gasóleo repunta tras el descenso de principios de octubre
La media ponderada del precio del diésel que elabora la IRU para la Unión Europea alcanzó un máximo de 2,27 euros por litro el 27 de septiembre, un 39 % por encima del nivel del 27 de febrero.
Posteriormente descendió hasta los 2,15 euros el 7 de octubre, coincidiendo con la aplicación de medidas fiscales y de apoyo en Alemania, Polonia, Chequia, Austria y Letonia. Sin embargo, el alivio duró poco: el 15 de octubre se situaba en 2,17 euros por litro, todavía un 33 % por encima de febrero.
Las diferencias entre países siguen siendo importantes. Dinamarca registraba un precio de 2,56 euros por litro y Países Bajos de 2,53 euros, mientras que Francia, Bélgica y Finlandia rondaban los 2,35 euros.
En el extremo inferior, dejando aparte Malta, figuraban Polonia, con 1,81 euros; Croacia, con 1,83 euros; y España, con 1,87 euros por litro. El análisis vincula estos niveles a las medidas nacionales adoptadas. En el caso croata, el Gobierno situaba el precio sin sus límites en 2,13 euros.
El petróleo y los fletes sustituyen al refino como principales factores de presión
El diésel en el mercado mayorista vuelve a rondar los 200 dólares por barril, un nivel similar al de un mes antes. No obstante, ha cambiado la composición de ese precio.
El diferencial entre el gasóleo y el crudo, que había impulsado el encarecimiento en septiembre, se ha reducido aproximadamente a la mitad. Su lugar lo ocupan ahora un petróleo más caro y unos costes de transporte marítimo extraordinariamente elevados.
Los futuros del Brent habían aumentado alrededor de un 13 % desde comienzos de septiembre. El contrato de diciembre cerró el 15 de octubre en 106 dólares por barril, cerca de un 45 % por encima del nivel del 27 de febrero.
La presión es mayor en el mercado físico, donde se compran los cargamentos reales. La referencia North Sea Dated promedió 117 dólares en septiembre, 26 dólares más que en agosto, y alcanzó los 134 dólares el 12 de octubre.
Esta separación entre el precio físico y los futuros también dificulta la gestión del riesgo. Según la AIE, ha reducido la eficacia de las coberturas mediante futuros.
Se recupera el crudo de Oriente Medio, pero faltan productos refinados
Las exportaciones de crudo de Oriente Medio alcanzaron en septiembre 13,9 millones de barriles diarios, equivalentes al 75 % del volumen anterior a la guerra. La recuperación de los productos refinados, sin embargo, es mucho más limitada.
Las exportaciones regionales de estos productos se situaron en 1,9 millones de barriles diarios, frente a los 4,7 millones previos al conflicto. Durante los primeros doce días de octubre, los flujos de productos a través del estrecho de Ormuz, incluido el gas licuado del petróleo, volvieron a retroceder.
Kuwait, un proveedor relevante de diésel para Europa, exportó en el tercer trimestre 380.000 barriles diarios de productos, frente a casi un millón antes de la guerra.
Rusia constituye otro foco de reducción del suministro. Sus exportaciones de diésel promediaron unos 140.000 barriles diarios entre julio y septiembre, frente a los 693.000 de un año antes. El análisis señala que el principal obstáculo es el daño sufrido por sus refinerías y el tiempo necesario para repararlas.
En conjunto, las exportaciones mundiales de diésel se situaron en 4,7 millones de barriles diarios en septiembre, 700.000 menos que un año antes.
Europa depende más de Estados Unidos, que también tiene menos reservas
Estados Unidos se ha convertido en el principal proveedor externo de diésel de Europa, con alrededor del 40 % de las importaciones de la región durante este año, según los datos recogidos en el informe.
Sin embargo, esta mayor aportación coincide con una reducción de sus propias existencias. Los inventarios estadounidenses de diésel terminaron septiembre un 14 % por debajo del año anterior, en su nivel estacional más bajo de los últimos catorce años.
Las refinerías europeas tampoco disponen de una capacidad ilimitada para compensar el déficit. Además del encarecimiento del crudo, afrontan una reducción de sus márgenes. La AIE advierte de que esta combinación podría llevar a recortar actividad por razones económicas, incluso en un mercado con escasez de productos y reservas bajas.
A ello se suma la competencia del queroseno: cuando ofrece mayor rentabilidad, las instalaciones que pueden modificar su producción tienen incentivos para destinar más capacidad al combustible de aviación.
El transporte marítimo y los problemas del Rin agravan los costes
La recuperación parcial de los flujos de petróleo no se ha traducido en una normalización de los precios porque los cargamentos recorren rutas más largas y compiten por una disponibilidad limitada de buques.
El análisis sitúa el coste de transportar un barril de crudo desde Oriente Medio hasta Asia oriental por encima de los 30 dólares, frente a unos tres dólares antes de la guerra.
También se encarece el transporte de productos refinados. Algunos armadores están destinando petroleros de productos al transporte de crudo, reduciendo la capacidad disponible para el diésel. La debilidad del euro frente al dólar añade presión a las compras europeas.
En el interior del continente, el bajo nivel del Rin dificulta las entregas por barcaza al sur de Alemania y Suiza. El flete hasta Basilea alcanzó los 248,50 euros por tonelada el 12 de octubre. Cuatro estados federados alemanes habían flexibilizado hasta el 31 de octubre la prohibición de circulación dominical de camiones para los transportes afectados por el bajo nivel del agua.
Las reservas de emergencia ofrecen un margen limitado
Los inventarios mundiales en tierra disminuyeron otros 113 millones de barriles en septiembre, hasta su nivel más bajo desde, al menos, 2016. Las existencias totales observadas acumulaban una caída de 509 millones de barriles respecto al cierre de febrero.
El 15 de octubre, el consejo de gobierno de la AIE acordó acelerar las liberaciones de emergencia, incluyendo más de 20 millones de barriles de diésel lo antes posible, la mitad procedentes de Francia.
Sin embargo, el volumen debe ponerse en relación con el déficit. Repartido durante cuatro meses, equivaldría a unos 170.000 barriles diarios, aproximadamente una décima parte de la reducción interanual de la disponibilidad mundial de diésel registrada en el tercer trimestre.
El invierno puede prolongar la presión hasta 2027
La llegada del frío añadirá demanda de gasóleo para calefacción. En Alemania y Francia, las entregas de este combustible habían caído alrededor de un 50 % interanual en agosto, al posponer los hogares sus compras. La reposición de esos depósitos durante el cuarto trimestre competirá por los mismos destilados medios que necesita el transporte.
La AIE contempla que el mercado del gasóleo vuelva a registrar un excedente en el primer trimestre de 2027, pero insuficiente para recuperar el déficit de inventarios acumulado durante 2026. La reposición de las reservas difícilmente comenzaría antes del segundo semestre de 2027 y dependerá de la recuperación del suministro de productos desde Oriente Medio.
Para los transportistas, la conclusión del análisis es que no cabe esperar una vuelta a los precios anteriores a la guerra antes del segundo semestre de 2027. Se trata de una previsión condicionada a la evolución del suministro, no de una fecha garantizada de normalización.
Mientras tanto, buena parte de las medidas nacionales de apoyo tienen como horizonte el 31 de octubre o el 31 de diciembre. Las rebajas fiscales pueden aliviar la tesorería, pero no aumentan la disponibilidad de combustible. Garantizar el suministro de gasóleo y mantener liquidez suficiente seguirán siendo dos necesidades distintas para las empresas de transporte.