 Jose Garcia
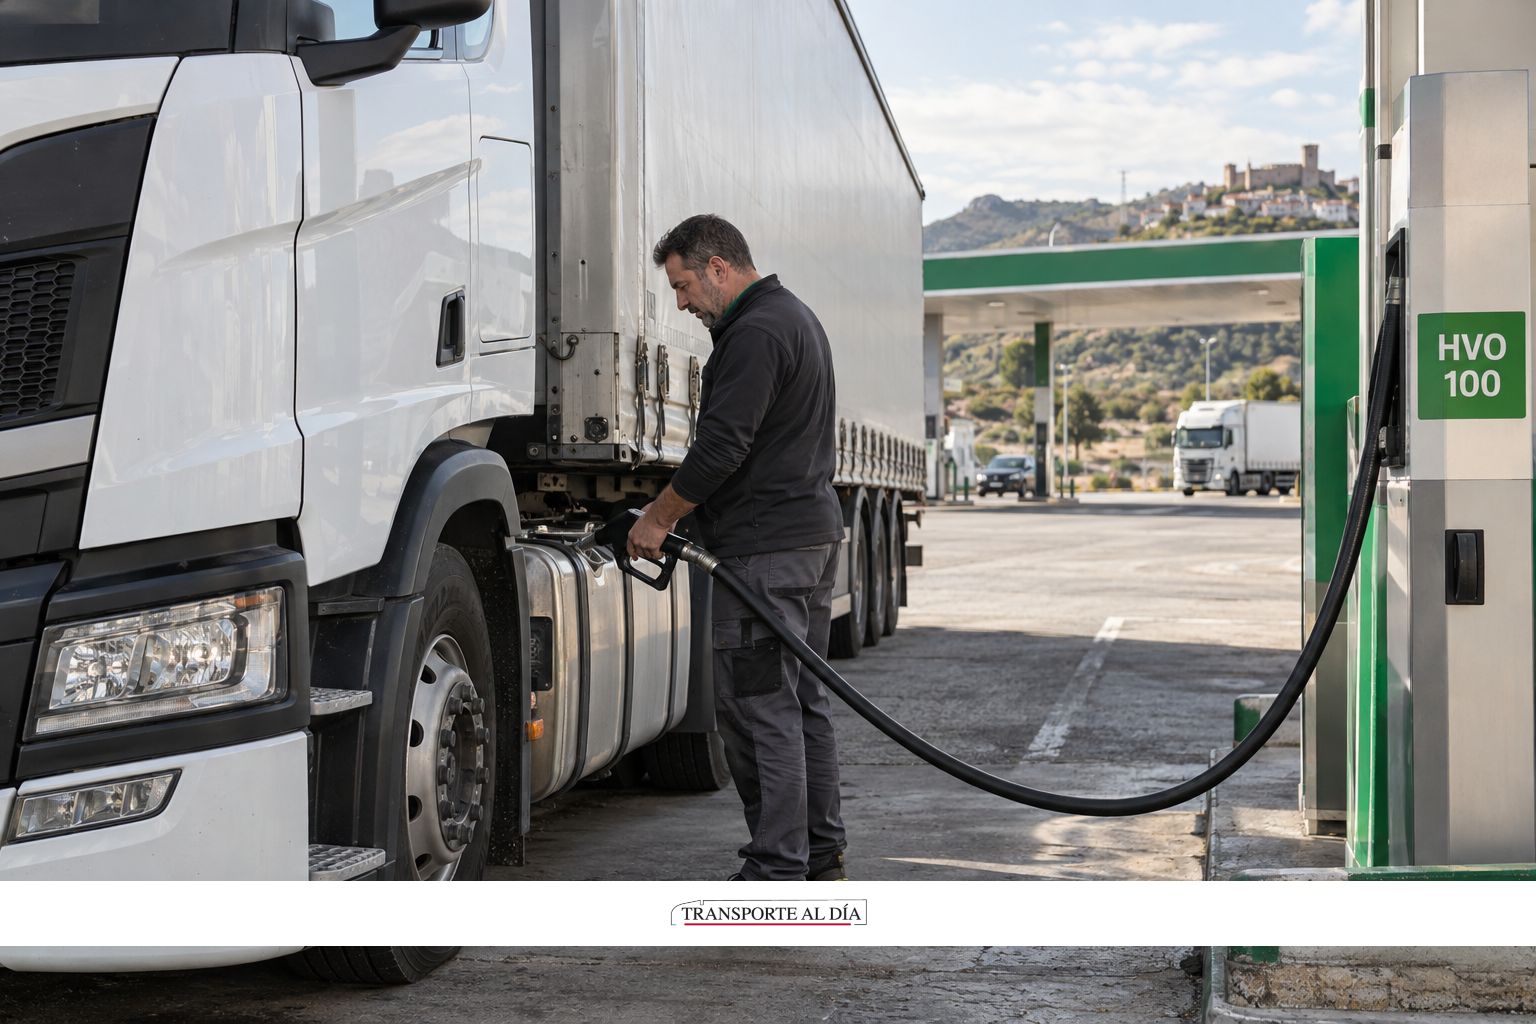
La fiscalidad de los combustibles renovables puede convertirse en un factor relevante para reducir los costes energéticos del transporte de mercancías por carretera. Un informe presentado por la Plataforma para los Combustibles Renovables plantea un marco fiscal que permitiría rebajar más de un 38% el precio del diésel renovable, favoreciendo su utilización en un momento de especial sensibilidad por el encarecimiento y la disponibilidad de los carburantes.
Actualmente, los combustibles renovables tributan en España al mismo nivel que los combustibles de origen mineral, pese a que, según la información difundida por la CETM, pueden reducir las emisiones hasta un 87%.
El informe Fiscalidad diferenciada para los combustibles renovables, elaborado por WSP y presentado por la Plataforma para los Combustibles Renovables, plantea dos posibles escenarios dentro del marco legal vigente.
Ambos contemplan modificaciones del Impuesto Especial sobre Hidrocarburos (IEH) que podrían traducirse en reducciones superiores al 38% en el precio del diésel renovable y al 33% en la gasolina renovable.
Para el transporte profesional, la reducción del precio del diésel renovable es especialmente relevante. El combustible continúa teniendo un peso determinante dentro de la estructura de costes de las empresas de transporte, especialmente en las operaciones de media y larga distancia.
Uno de los principales obstáculos para una mayor introducción de estos combustibles es precisamente su competitividad económica.La propuesta plantea un incentivo fiscal vinculado a la proporción de combustible renovable presente en las mezclas como escenario de transición inmediata. A más largo plazo, el objetivo sería evolucionar hacia una fiscalidad basada en las emisiones, de manera que el incentivo estuviera relacionado directamente con la reducción conseguida.
Para las empresas de transporte, una reducción del coste final permitiría valorar estas alternativas en condiciones económicas diferentes a las actuales, especialmente para aquellas flotas que necesitan seguir utilizando combustibles líquidos. La medida tendría además una característica importante para un sector en plena transición energética: permitiría avanzar en la reducción de emisiones sin limitar el proceso a una única tecnología.
El debate adquiere también importancia desde el punto de vista del suministro de combustible al transporte por carretera.La Plataforma señala que la industria de los combustibles renovables está preparada para seguir aumentando la producción y considera que una mayor penetración de estos productos facilitaría el avance hacia los objetivos de descarbonización.
Un aumento de su utilización no significa que desaparezcan automáticamente los problemas de abastecimiento o las tensiones del mercado energético. Sin embargo, una mayor presencia de combustibles renovables ampliaría las alternativas disponibles para cubrir la demanda del transporte, reduciendo la dependencia exclusiva de los combustibles líquidos de origen mineral.
Esta diversificación puede resultar especialmente significativa para el transporte de mercancías por carretera, un sector que necesita garantizar grandes volúmenes de energía y donde cualquier alteración del precio o de la disponibilidad del combustible repercute rápidamente en las operaciones.
La propuesta llega además en un contexto de subida de los carburantes asociada a la crisis en Oriente Medio. Precisamente, el informe toma como referencia mecanismos contemplados en el actual Plan Integral de Respuesta a la Crisis en Oriente Medio para plantear la reducción del Impuesto Especial sobre Hidrocarburos.
Para las empresas transportistas, las variaciones del precio del combustible tienen una incidencia directa sobre los costes de explotación. Por esta razón, conseguir que otras opciones energéticas sean económicamente más competitivas puede ampliar el margen de actuación de las flotas.
La cuestión no pasa únicamente por disponer de combustibles capaces de reducir las emisiones, sino también por conseguir que su coste permita incorporarlos de forma viable a la actividad diaria de las empresas.
La Plataforma para los Combustibles Renovables señala que más de la mitad de los países de la Unión Europea ya cuentan con mecanismos para incentivar fiscalmente estos combustibles, citando los casos de Alemania, Italia, Francia y Portugal.
En España, en cambio, los combustibles renovables mantienen actualmente la misma tributación que los de origen mineral.
La propuesta busca modificar esta situación mediante un modelo que tenga en cuenta la reducción de emisiones y se aproxime al tratamiento aplicado en otros mercados europeos.
Para el transporte internacional de mercancías, disponer de unas condiciones fiscales más homogéneas también cobra importancia en un mercado en el que las empresas operan habitualmente entre distintos países y están sometidas a fuertes diferencias en los costes energéticos.
El planteamiento defendido por la Plataforma se basa en el principio de neutralidad tecnológica. Actualmente existen beneficios fiscales y ayudas directas para los vehículos electrificados y de hidrógeno, mientras que los combustibles renovables carecen de incentivos equivalentes.
La propuesta no plantea sustituir unas tecnologías por otras, sino incorporar los combustibles renovables entre las soluciones disponibles para avanzar hacia la descarbonización.
Para el transporte de mercancías por carretera, esto puede resultar especialmente relevante mientras continúa la transformación del parque de vehículos. Reducir el precio del diésel renovable, aumentar su penetración y favorecer un incremento de la producción podría ofrecer al sector una opción adicional para contener los costes energéticos y diversificar el suministro de combustible.
La Plataforma, integrada por 32 entidades que representan a más de 348.700 empresas y 5,9 millones de puestos de trabajo, reclama así un marco fiscal que reconozca la reducción de emisiones de estos combustibles y facilite un mayor consumo en España.